L’inventaire des immobilisations est une obligation légale et comptable pour les entreprises comme pour les collectivités.
Il consiste à vérifier l’existence réelle, l’état et la localisation des biens inscrits au patrimoine afin de garantir la sincérité des comptes et la bonne gestion des actifs.
Souvent négligé ou incomplet, il constitue pourtant un élément clé de conformité, de maîtrise budgétaire et de pilotage patrimonial.
Qu’est-ce qu’un inventaire des immobilisations ?
L’inventaire des immobilisations correspond au recensement exhaustif des biens durables détenus par une organisation et inscrits à l’actif de son bilan.
Il concerne notamment :
-
- Mobilier professionnel et équipements de bureau
-
- Matériel informatique et numérique
-
- Machines et outillage
-
- Véhicules et engins
-
- Installations techniques
-
- Aménagements et agencements
-
- Équipements spécialisés métier
L’objectif est de garantir la concordance entre :
👉 le patrimoine physique réel
👉 les données comptables et financières
L’inventaire des immobilisations est-il obligatoire pour les entreprises ?
Oui. Les règles comptables imposent aux entreprises d’établir un inventaire régulier afin de contrôler la réalité des éléments inscrits au bilan.
Cet inventaire permet de :
-
- Vérifier l’existence des actifs
-
- Ajuster leur valeur comptable
-
- Identifier les biens obsolètes ou disparus
-
- Sécuriser l’établissement des comptes annuels
-
- Répondre aux contrôles fiscaux et audits
Un simple registre théorique ne suffit pas : les immobilisations doivent être justifiables et localisables.
Obligation pour les collectivités territoriales et établissements publics.
Dans le secteur public, l’exigence est encore plus structurée.
Les collectivités doivent tenir un inventaire patrimonial précis pour :
-
- Assurer la traçabilité des biens publics
-
- Alimenter la comptabilité patrimoniale
-
- Garantir la transparence de la gestion
-
- Répondre aux contrôles des juridictions financières
-
- Préparer la certification des comptes
Avec la généralisation de la nouvelle nomenclature M57, du référentiel budgétaire et comptable de de DGFIP, relayé par la DGCL, la qualité de l’inventaire devient un enjeu majeur de conformité et de pilotage.
Inventaire physique et inventaire comptable : une distinction essentielle.
De nombreuses organisations disposent d’un listing issu de leur logiciel comptable ou d’un tableur.
Cependant :
❌ un inventaire uniquement administratif est insuffisant
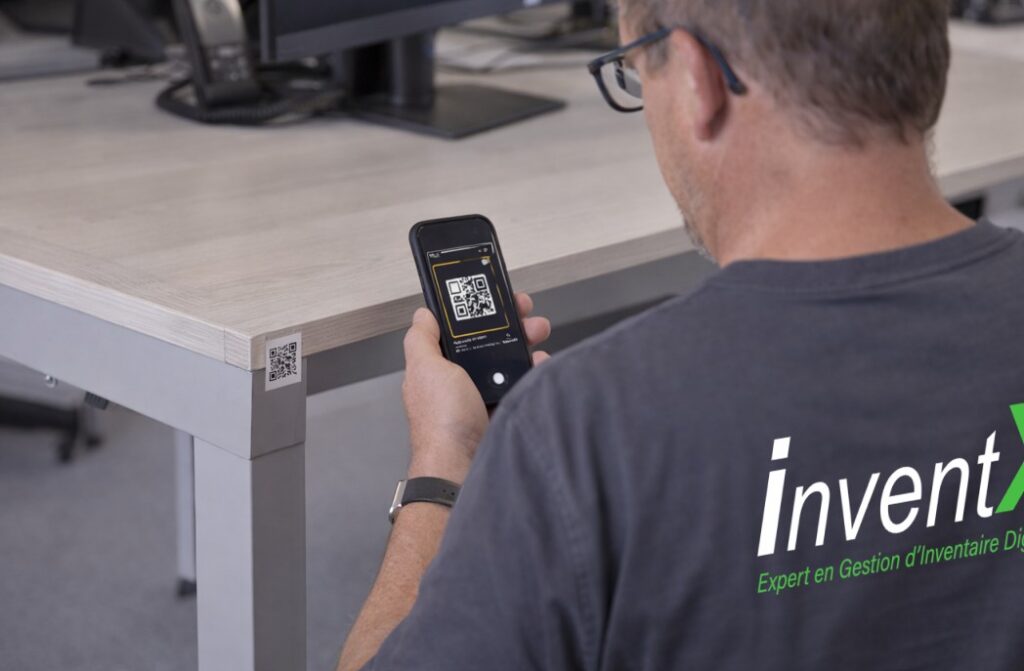
✔️ un inventaire fiable repose sur une vérification physique sur site
Un inventaire professionnel comprend généralement :
-
- Identification des biens sur le terrain
-
- Étiquetage ou marquage obligatoire
-
- Localisation précise
-
- État d’usage
-
- Affectation à un service ou à un site
-
- Rapprochement avec les données comptables
-
- Analyse des écarts
Quels risques en l’absence d’inventaire fiable ?
💰 Risques financiers
-
- Achats en doublon faute de visibilité
-
- Actifs inutilisés ou oubliés
-
- Pertes non détectées
-
- Immobilisation de budgets inutile
📊 Risques comptables
-
- Incohérences dans les comptes
-
- Difficultés lors des audits
-
- Retraitements complexes
-
- Perte de fiabilité du bilan
⚖️ Risques administratifs et juridiques
-
- Observations des commissaires aux comptes
-
- Remarques des chambres régionales des comptes
-
- Difficultés en cas de contrôle fiscal
-
- Fragilisation de la gouvernance
Quand réaliser un inventaire des immobilisations ?
Certaines situations rendent l’opération particulièrement nécessaire :
-
- Mise en conformité réglementaire
-
- Transition vers un nouveau référentiel comptable (ex. M57)
-
- Fusion, acquisition ou restructuration
-
- Déménagement ou réorganisation des sites
-
- Audit interne ou externe
-
- Renouvellement de contrats d’assurance
-
- Modernisation de la gestion patrimoniale
Pourquoi externaliser l’inventaire des immobilisations ?
Réaliser un inventaire complet en interne mobilise fortement les équipes et nécessite des outils spécifiques.
Le recours à un prestataire spécialisé permet généralement :
-
- Une intervention rapide et structurée
-
- L’utilisation de technologies d’identification adaptées
-
- La couverture de sites multiples
-
- Une méthodologie éprouvée
-
- Des données fiables et exploitables
-
- Un gain de temps significatif pour les équipes
L’inventaire : un levier d’optimisation et de gestion durable.
Au-delà de la conformité, un inventaire précis permet de :
-
- Maîtriser les dépenses d’équipement
-
- Optimiser l’utilisation des ressources existantes
-
- Planifier les renouvellements
-
- Identifier les possibilités de réemploi
-
- Soutenir les démarches RSE
-
- Améliorer la performance globale de l’organisation
Conclusion : une obligation… et un outil stratégique.
L’inventaire des immobilisations est bien une exigence réglementaire pour les organisations publiques comme privées.
Mais il constitue surtout :
✔️ un outil de fiabilisation des comptes
✔️ un moyen de sécuriser le patrimoine
✔️ un levier d’optimisation budgétaire
✔️ un pilier de bonne gouvernance
Un inventaire efficace repose sur une confrontation régulière entre les données comptables et la réalité du terrain.
Besoin d’un inventaire fiable de vos immobilisations ?
Que ce soit pour une entreprise multisites, une collectivité territoriale ou un établissement public, disposer d’un inventaire précis et à jour est essentiel pour sécuriser votre patrimoine et vos comptes.
Questions fréquentes (FAQ)
L’inventaire des immobilisations doit-il être réalisé chaque année ?
Un contrôle régulier est requis afin de garantir la fiabilité des comptes, généralement au moins une fois par an.
Un inventaire comptable suffit-il ?
Non. Il doit correspondre à la réalité physique des biens détenus.
Quels biens sont concernés ?
Tous les actifs durables inscrits au patrimoine : mobilier, équipements, matériels, véhicules, installations, etc.
Qui est responsable de l’inventaire ?
La direction financière ou l’ordonnateur pour le secteur public, avec l’appui des services opérationnels.
Article informatif destiné aux entreprises, collectivités et établissements publics souhaitant sécuriser la gestion de leurs immobilisations.